
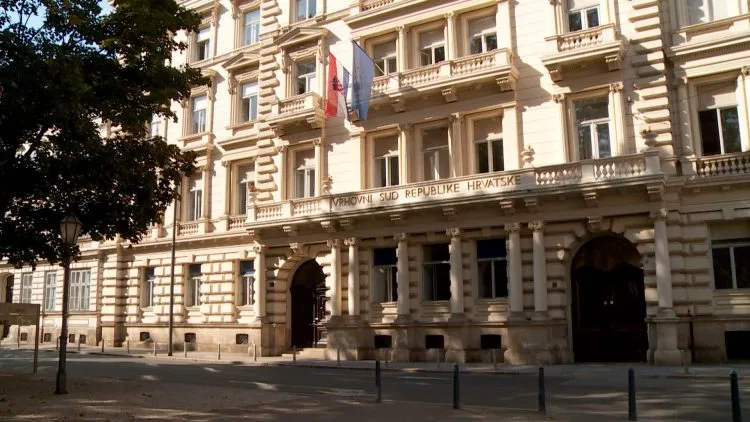
Udruga Franak objavila je da je Županijski sud u Zagrebu donio već treću pravomoćnu presudu kojom je potvrđeno pravo korisnika konvertiranih kredita u švicarskim francima na puno obeštećenje. Najnovije odluke ponovno su otvorile pitanje pravnog shvaćanja Vrhovnog suda RH iz predmeta Rev-457/2025, kojim je ograničeno obeštećenje dijela korisnika kredita.
Prema priopćenju Udruge Franak od 4. studenoga 2026., Županijski sud u Zagrebu u tri je pravomoćne presude zauzeo stajalište da potrošači koji su konvertirali kredite iz švicarskih franaka u eure i dalje imaju pravo zahtijevati povrat svih iznosa preplaćenih na temelju nepoštenih i ništetnih ugovornih odredbi.
Riječ je o presudama Gž-1460/2026 i Gž-1583/2026, donesenima 8. rujna 2026., te najnovijoj presudi Gž-3273/2025 od 20. listopada 2026. godine.
Posebno se ističe slučaj korisnika kredita Igora Čička iz Valbandona, u kojemu je sud potvrdio obvezu Raiffeisenbank Austria da mu isplati približno 14.000 eura na ime preplaćenih iznosa i razlike glavnice. Uz pripadajuće zatezne kamate, ukupna tražbina iznosi oko 28.000 eura, dok banka mora podmiriti i dodatnih 3.800 eura sudskih troškova. Tužitelja je zastupala pulska odvjetnica Leana Modrušan.
U prethodne dvije presude Zagrebački županijski sud potvrdio je obvezu Zagrebačke banke i Addiko banke da svakom od tužitelja isplate po 20.000 eura na ime punog obeštećenja.
Sud osporio pravno shvaćanje Vrhovnog suda
U središtu pravnog spora nalazi se odluka proširenog vijeća Vrhovnog suda Republike Hrvatske Rev-457/2025, koju je donijelo devet sudaca, a kojom je zauzeto pravno shvaćanje o opsegu obeštećenja korisnika konvertiranih kredita.
Županijski sud u Zagrebu u svojim je presudama zaključio da potrošačima koji su sklopili sporazume o konverziji ne može biti uskraćeno pravo na povrat svih koristi koje su banke stekle na temelju nepoštenih ugovornih odredbi.
Sud pritom naglašava da sklapanjem sporazuma o konverziji nije obnovljena ranija obveza iz osnovnog ugovora o kreditu niti su time automatski uređene sve pravne posljedice ništetnosti ugovornih odredbi.
Posebno je istaknuto načelo sudačke neovisnosti, prema kojemu sudovi nisu automatski vezani pravnim shvaćanjem proširenog vijeća Vrhovnog suda, nego moraju samostalno odlučivati na temelju zakona i okolnosti svakoga pojedinog predmeta.
Udruga Franak posebno upozorava na argumentaciju iz izdvojenog mišljenja suca Vrhovnog suda Jadranka Juga, kao i na izdvojena mišljenja sudaca Damira Kontreca, Dražena Jakovine i Josipa Turkalja.
Ti suci upozorili su, među ostalim, na moguće nejednako postupanje prema korisnicima koji su konvertirali kredite u odnosu na one koji konverziju nisu proveli, a kojima je sudska praksa priznavala pravo na puno obeštećenje.
Oko 120 presuda u korist potrošača
Prema podacima koje iznosi Udruga Franak na općinskim sudovima dosad je doneseno približno 120 presuda kojima je korisnicima konvertiranih kredita priznato pravo na puno obeštećenje, unatoč pravnom shvaćanju iz odluke Rev-457/2025.
Tri pravomoćne odluke Županijskog suda u Zagrebu dodatno su osnažile takvu sudsku praksu, dok se u gotovo polovini županijskih sudova još uvijek čekaju nove pravomoćne odluke nakon presude Vrhovnog suda.
Udruga ističe kako je za utvrđivanje stvarnog iznosa obeštećenja nužno provesti odgovarajuće financijsko-knjigovodstveno vještačenje, kojim se utvrđuju preplaćeni iznosi, razlike glavnica i pripadajuće kamate.
Očekuje se odluka Ustavnog suda
U Udruzi Franak smatraju da je pravno shvaćanje proširenog vijeća Vrhovnog suda suprotno Zakonu o obveznim odnosima, Ustavu Republike Hrvatske, pravu Europske unije i Europskoj konvenciji za zaštitu ljudskih prava.
Posebno se pozivaju na praksu Suda Europske unije, uključujući presude u predmetima C-118/17 i C-452/18, koje se odnose na zaštitu potrošača od nepoštenih ugovornih odredbi i posljedice njihove ništetnosti.
Zbog toga očekuju da Ustavni sud Republike Hrvatske preispita i ukine spornu odluku Vrhovnog suda. Međutim, upozoravaju da postupanje Ustavnog suda zasad nije dovelo do očekivanog raspleta te tvrde da je njegov rad de facto blokiran zbog višemjesečnog izostanka odgovarajućih institucionalnih odluka.
Tri pravomoćne presude Županijskog suda u Zagrebu tako predstavljaju novi važan korak u dugogodišnjoj borbi korisnika kredita u švicarskim francima za puno obeštećenje. Istodobno, pravna neizvjesnost oko konačnog opsega prava potrošača ostaje otvorena, a konačan odgovor mogao bi dati upravo Ustavni sud Republike Hrvatske.
Udruga Franak:
ŽUPANIJSKI SUD U ZAGREBU PRAVOMOĆNO VEĆ TRIPUT ODBACIO ODLUKU PROŠIRENOG VIJEĆA VSRH REV-457/2025!
Zagreb, 4. studenoga 2026.
Vijeće Županijskog suda u Zagrebu u sastavu sudaca toga suda Sanje Joka Umićević kao predsjednice vijeća, mr.sc. Iris Gović Penić kao sutkinje izvjestiteljice i članice vijeća te Ines Kovačević kao članice vijeća, pravomoćno je potvrdilo već triput da potrošač tužitelj s konvertiranim kreditom ima pravo na puno obeštećenje te je u presudama detaljno obrazloženo zašto je apsolutno neprihvatljivo pravno shvaćanje devetero sudaca iz proširenog vijeća u odluci Rev-457/2025.
Radi se o presudama Gž-1460/2026 i 1583/2026 od 8. rujna 2026. na temelju kojih Zaba i Addiko moraju platiti po 20.000 eura punih obeštećenja tužiteljima, dok je najnovija presuda Gž-3273/2025 donesena 20.10.2026. i na temelju te presude potrošaču tužitelju Igoru Čičku iz Valbandona RBA banka mora isplatiti oko 14.000 eura preplaćenih iznosa zajedno s razlikom glavnica (a razliku glavnica čini iznos koji se dobije kad se od konvertirane glavnice odbije glavnica s izuzećem ništetnih odredaba) te mu mora obračunati i zatezne kamate sve do dana isplate, što je sa zateznim kamatama ukupno 28.000 eura. Osim toga, RBA mora platiti još i 3.800 eura sudskih troškova. Tužitelja Čička zastupala je pulska odvjetnica Leana Modrušan.
Dosad je oko 120 presuda na općinskim sudovima doneseno s isplatom punoga obeštećenja, suprotno pravnom shvaćanju devetoro sudaca proširenog vijeća Vrhovnog suda u presudi Rev-457/2025, a evo sada imamo već tri pravomoćne odluke kojima je potvrđen stav četvorice sudaca s izdvojenim mišljenjima u toj presudi. Gotovo pola županijskih sudova još uvijek uopće nije niti donijelo nove pravomoćne odluke nakon presude Rev-457/2025.
Vijeće Županijskog suda u Zagrebu vrlo je elokventno i pravno neoborivo obrazložilo svoje stajalište, izdvajamo najbitnije detalje iz triju presuda:
1. Prema odlukama Suda Europske unije sud mora provjeriti je li nacionalni zakon omogućio ponovno uspostavu pravno i činjenično situacije u kojoj bi se potrošač nalazio da nepoštena odredba potrošačkog ugovora nikada nije postojala, osobito uspostavom prava na povrat svih koristi koje je trgovac neopravdano stekao na štetu potrošača na temelju navedene nepoštene odredbe i to unatoč zakonskoj intervenciji.
2. Sud prvog stupnja pravilno zaključuje da potrošačima i korisnicima kredita u CHF pripada pravo na puno obeštećenje temeljem nepoštenih i ništetnih odredaba osnovnog ugovora o kreditu.
3. Sklapanjem Sporazuma ugovorne strane nisu obnovile raniju obvezu iz osnovnog ugovora o kreditu.
4. Pitanje posljedica ništetnosti ugovornih odredaba može se konkretizirati samo putem odgovarajućeg financijsko-knjigovodstvenog vještačenja, što je u konkretnom slučaju i učinjeno.
5. Sukladno načelu sudačke neovisnosti, suci su samostalni i neovisni u odlučivanju pa sud nije vezan pravnim shvaćanjem proširenog vijeća u presudi Rev-457/2025 i smatra, kao i prvostupanjski sud, da potrošač ima pravo na potpuno obeštećenje iz razloga koji su prethodno objašnjeni.
6. Pravnom shvaćanju drugostupanjskog suda vrlo je slična i argumentacija suca Vrhovnog suda Republike Hrvatske dr.sc. Jadranka Juga iz izdvojenog mišljenja uz odluku poslovni broj Rev-457/2025 u kojoj navodi sljedeće:
a) Sklapanjem Sporazuma o konverziji potrošač svojom voljom nije pristao s bankom urediti posljedice ništetnosti ugovornih odredbi kredita u CHF, a to posebno iz razloga jer odredbe o valutnoj klauzuli ugovora u CHF u vrijeme provedbe konverzije nisu uopće bile utvrđene ništetnima u kolektivnom sporu.
b) Nije prihvatljiva tvrdnja da su tužitelju kod sklapanja Sporazuma o konverziji uzeti u obzir svi preplaćeni iznosi na temelju nepoštenih i ništetnih odredbi Osnovnog ugovora o kreditu, odnosno oni su uzeti u obzir, ali samo do onih iznosa koje bi tužitelj plaćao da je ima kredit u eurima.
c) Potrošač/korisnik kredita u CHF koji je sklopio Sporazum ima i dalje pravo potraživati stečeno bez osnove temeljem ništetnih ugovornih odredbi.
d) Tvrdnja i izraženo pravno shvaćanje u presudi Rev-457/2025 svodi se na to da nakon sklapanja Sporazuma o konverziji treba smatrati kao da nikada nije postojao Ugovor o kreditu u CHF sa svim svojim pravnim učincima (pa tako i onim negativnim u vidu enormnog povećanja tečaja i stvaranja dužničke krize) u razdoblju od sklapanja osnovnog ugovora pa do sklapanja Sporazuma te je takva tvrdnja neprihvatljiva s aspekta primjene prava RH i dosadašnje sudske prakse VSRH.
e) Zakon o konverziji nije specijalni zakon koji bi derogirao opće odredbe Zakona o obveznim odnosima.
f) Za isto razdoblje trajanja negativnih posljedica kredita u CHF za dvije kategorije korisnika kredita (koji nisu sklopili Sporazum o konverziji i koji su isti sklopili) pravnim shvaćanjem Rev-457/2025 provedena je različita restitucija u odnosu na nepoštene i ništetne odredbe osnovnog ugovora o kreditu. Jedni su dobili potpunu restituciju, a drugi su izjednačeni sa korisnicima kredita u EUR i priznata im je samo zatezna kamata na preplaćene iznose na temelju nepoštenih i ništetnih odredbi o promjenljivoj kamatnoj stopi i deviznoj klauzuli u CHF. Time su korisnici kredita u CHF koji su prihvatili konverziju nejednaki pred zakonom i sudovima te su „zapravo kažnjeni“.
g) Navodi se u odluci Rev-457/2025 da se „zaštita potrošaču pruža unutar uvjeta i ponude na domaćem tržištu te da se pravo potrošača, da mu se uspostavi pravna i činjenična situacija u kojoj bi se potrošač nalazio da nepoštenih odredbi nije bilo, ne može ostvariti izvan uvjeta konkretnog tržišta – u ovom slučaju financijskih usluga koje su u to vrijeme postojale na tržištu“. Takvi navodi potpuno su pogrešni i neutemeljeni. Drugim riječima, restitucija bi bila jedino moguća na način da se korisnici kredita u CHF koji su sklopili Sporazum o konverziji izjednače s onima koji su imali kredit u EUR. Takvi navodi su neprihvatljivi i neutemeljeni iz najmanje dvaju razloga – prvi je razlog stabilna i ustaljena praksa VSRH u vezi s restitucijskim zahtjevima potrošača/korisnika kredita u CHF koji nisu proveli konverziju i kojima pravična ravnoteža nije uspostavljena izjednačavanjem s korisnicima kredita u EUR, a drugi razlog je vrlo jednostavan, a to je da kod ništetnosti odredaba ugovora posljedica mora biti povrat svega danog na temelju takvih odredaba primjenom instituta stjecanja bez osnove (čl. 1111. st. 1. i čl. 1115. ZOO-a), a ne zamjenom ugovornih odredaba.
h) Ukazano je dodatno na sudsku praksu Suda EU u presudama C-118/17 i C-452/18, koja je upravo grubo prekršena odlukom proširenog vijeća VSRH.
7. Još trojica sudaca (Damir Kontrec, Dražen Jakovina i Josip Turkalj) izdvojenim mišljenjima su ukazala na diskriminaciju potrošača s konvertiranim kreditima u odnosu na potrošače koji nisu konvertirali i sudskom zaštitom su dobili puno obeštećenje, kao i na arbitrarnost uslijed neprihvaćanja nalaza sudskog vještaka.
Sve presude Županijskog suda u Zagrebu vrlo su opširne, a mi smo izdvojili samo najvažnije detalje kojima vijeće toga suda pobija sramotnu odluku devetero sudaca VSRH koja je suprotna Zakonu o obveznim odnosima, Ustavu RH, pravu Unije i Konvenciji za ljudska prava.
Ustavni sud neće imati tešku zadaću i vjerujemo da će bez velikih problema konsenzusom ukinuti sramotnu odluku Rev-457/2025, ali je zasad taj sud, nažalost, de facto blokiran u radu uslijed neshvatljive višemjesečne neodgovornosti visokih državnih institucija i dužnosnika.